
Atualizado em novembro de 2026.
Análise financeira é a leitura organizada do balanço patrimonial, da DRE e do fluxo de caixa para entender como a empresa está e por que os números mudaram. Ela compara períodos (análise horizontal), mede o peso de cada conta (análise vertical) e resume tudo em indicadores. O objetivo é sair dos números com uma decisão, não só com um relatório.
A seguir: os tipos de análise, o passo a passo, um exemplo calculado com a DRE de dois anos de uma empresa de serviços e os erros que mais distorcem a conclusão.
Fontes: Lei nº 6.404/1976, arts. 175 e 176, § 6º; Código Civil (Lei nº 10.406/2002), art. 1.179.
O que é análise financeira?
É o exame das demonstrações contábeis e gerenciais para responder três perguntas: a empresa dá lucro, consegue pagar suas contas em dia e está financiada de forma sustentável? A análise financeira não cria números novos. Ela compara, calcula proporções e procura a causa de cada variação relevante.
A diferença entre registrar e analisar é simples. A contabilidade mostra que o lucro foi de R$ 208 mil. A análise mostra que ele caiu 11,1% mesmo com a receita subindo 20%, e aponta onde a margem se perdeu.
Para que serve a análise financeira
- Decidir preço e mix: mostra quais custos crescem mais rápido que a receita.
- Planejar o caixa: antecipa meses de aperto e a necessidade de capital de giro.
- Negociar crédito: bancos analisam liquidez e endividamento antes de aprovar limites.
- Acompanhar metas: compara o realizado com o orçamento empresarial e corrige o rumo.
Tipos de análise financeira: horizontal, vertical e por indicadores
As três técnicas se complementam. A vertical mostra a estrutura de um período, a horizontal mostra a evolução entre períodos e os indicadores cruzam contas de relatórios diferentes. Usar só uma delas costuma levar a conclusões incompletas.
Análise vertical (AV)
- Peso de cada conta sobre uma base
- Na DRE, a base é a receita líquida
- No balanço, a base é o ativo total
- Responde: quanto de cada R$ 100 vendidos vai para custos?
Análise horizontal (AH)
- Variação da mesma conta no tempo
- Compara meses, trimestres ou anos
- Usa um período-base
- Responde: o que cresceu mais rápido que a receita?
Como calcular a análise vertical e a horizontal
AH (%) = (Valor do período atual ÷ Valor do período-base − 1) × 100Na DRE, use a receita líquida como base da AV. Na AH, compare sempre períodos de mesma duração.
AV do custo dos serviços (ano 2)
- Custo dos serviços
- R$ 1.188.000
- ÷ Receita líquida
- R$ 2.160.000
- AV
- 55,0%
AH da receita líquida
- Ano 2
- R$ 2.160.000
- ÷ Ano 1
- R$ 1.800.000
- AH: 1,20 − 1
- +20,0%
Valores da empresa de serviços hipotética usada no exemplo deste artigo.
Análise por indicadores
Indicadores relacionam contas entre si e resumem a situação em poucos números. Os grupos clássicos são liquidez (capacidade de pagar o curto prazo), rentabilidade (margens, ROE), endividamento (quanto vem de terceiros) e prazos (recebimento, pagamento e estoque).
As fórmulas, um exemplo calculado e um modelo de painel estão no guia de indicadores financeiros. Aqui, o foco é o processo: como juntar AV, AH e indicadores numa análise financeira que explique o resultado.
Como fazer análise financeira passo a passo
Uma análise financeira útil depende mais de método do que de planilhas sofisticadas. Os relatórios de base são três, e cada um responde a uma pergunta diferente.
| Relatório | Pergunta que responde |
|---|---|
| Balanço patrimonial | O que a empresa tem e deve numa data |
| DRE | Quanto vendeu, gastou e lucrou no período |
| Fluxo de caixa | Quanto dinheiro entrou e saiu, e por quê |
A DRE segue o regime de competência; o fluxo de caixa, o regime de caixa. Lucro e caixa podem andar em direções opostas.
- Garanta números confiáveis. Feche o período com conciliação bancária, contas a receber e a pagar baixadas e despesas pessoais separadas.
- Reúna pelo menos dois períodos. Um número sozinho não diz se está melhorando ou piorando.
- Faça a análise vertical. Calcule o peso de cada linha da DRE sobre a receita líquida e de cada conta do balanço sobre o ativo total.
- Faça a análise horizontal. Calcule a variação de cada linha e marque o que cresceu mais que a receita.
- Calcule os indicadores-chave. Liquidez, margens, endividamento e prazos, sempre com saldos da mesma data.
- Explique as causas. Para cada variação relevante, encontre o fato por trás: reajuste, contratação, cliente perdido, dívida nova.
- Feche com decisões. Liste de duas a quatro ações, com responsável e prazo, e revise no período seguinte.
Exemplo prático de análise financeira: empresa de serviços
Uma empresa de serviços hipotética faturou R$ 2,0 milhões no ano 1 e R$ 2,4 milhões no ano 2, com deduções de 10% sobre a receita bruta. O sócio comemorou o crescimento, mas o lucro caiu. A análise horizontal e vertical da DRE mostra por quê.
| Linha da DRE | Ano 1 | AV ano 1 | Ano 2 | AV ano 2 | AH |
|---|---|---|---|---|---|
| Receita líquida | 1.800 | 100,0% | 2.160 | 100,0% | +20,0% |
| (−) Custo dos serviços prestados | 900 | 50,0% | 1.188 | 55,0% | +32,0% |
| Lucro bruto | 900 | 50,0% | 972 | 45,0% | +8,0% |
| (−) Despesas administrativas e comerciais | 540 | 30,0% | 594 | 27,5% | +10,0% |
| (−) Despesas financeiras | 36 | 2,0% | 90 | 4,2% | +150,0% |
| Lucro antes do IR e CSLL | 324 | 18,0% | 288 | 13,3% | −11,1% |
| (−) IR e CSLL | 90 | 5,0% | 80 | 3,7% | −11,1% |
| Lucro líquido | 234 | 13,0% | 208 | 9,6% | −11,1% |
Exemplo hipotético. Receita bruta de R$ 2.000 mil e R$ 2.400 mil, menos 10% de deduções. IR e CSLL ilustrativos, não calculados por regime tributário. AV sobre a receita líquida; percentuais arredondados.
Quais conclusões a análise permite tirar?
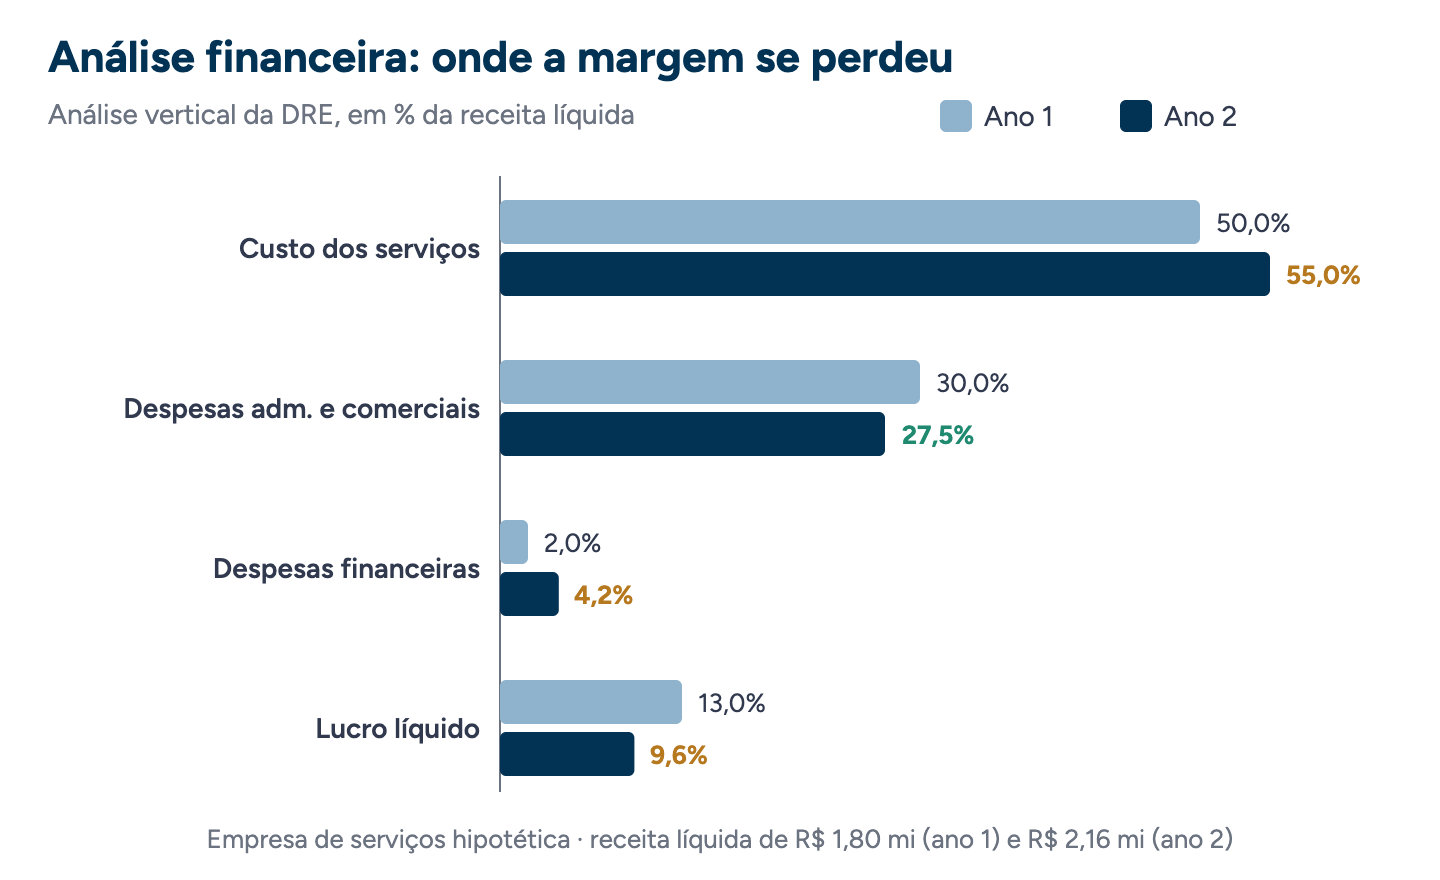
1. O problema está na margem bruta. O custo dos serviços cresceu 32%, contra 20% da receita, e passou de 50% para 55% da receita líquida. Causas prováveis: reajuste da equipe não repassado ao preço ou contratos novos com desconto.
2. A dívida começou a pesar. As despesas financeiras subiram 150%. Para crescer, a empresa provavelmente financiou a operação com crédito de curto prazo. O fluxo de caixa e o balanço confirmam ou descartam essa hipótese.
3. A estrutura administrativa foi bem controlada. Ela cresceu 10%, metade do ritmo da receita, e caiu de 30% para 27,5%. Esse é o ganho de escala esperado de quem cresce.
Quanto vale corrigir a margem? A conta abaixo mostra o efeito de manter o custo dos serviços em 50% da receita no ano 2, com o resto igual.
Ano 2 como foi
- Lucro bruto (45%)
- R$ 972.000
- (−) Despesas adm. e financeiras
- R$ 684.000
- Lucro antes do IR
- R$ 288.000
Ano 2 com margem de 50%
- Lucro bruto (50% de 2.160.000)
- R$ 1.080.000
- (−) Despesas adm. e financeiras
- R$ 684.000
- Lucro antes do IR
- R$ 396.000
Cada ponto percentual de margem bruta vale R$ 21.600 por ano nessa empresa (1% de R$ 2.160.000). Os 5 pontos perdidos somam R$ 108.000.
As decisões que saem dessa análise financeira são concretas: revisar a precificação dos contratos, medir horas por cliente para achar os deficitários e trocar a dívida cara por um prazo maior.
Erros comuns na análise financeira
- Analisar números sem fechamento. Banco sem conciliação e títulos sem baixa distorcem todas as contas ao mesmo tempo.
- Olhar um único período. Sem comparação, não há tendência nem sazonalidade.
- Confundir lucro com caixa. A DRE pode mostrar lucro enquanto o caixa encolhe por causa de prazos de recebimento longos.
- Ler a AH sem a AV. Uma despesa que subiu 150% pode ser irrelevante se pesa 0,5% da receita, ou grave se pesa 5%.
- Comparar períodos diferentes. Trimestre contra mês, ou ano com e sem um contrato extraordinário, sem ajuste.
- Misturar contas dos sócios. Despesas pessoais no caixa da empresa inflam custos e reduzem a margem real.
- Parar no diagnóstico. Análise financeira que não termina em ação vira só mais um relatório.
O próprio Sebrae lembra que analisar uma conta ou um indicador sozinho não é efetivo. No exemplo, olhar só a receita (+20%) levaria à conclusão oposta à da análise completa.
Com que frequência fazer a análise financeira e quem faz?
A lei exige o levantamento anual do balanço e do resultado, mas, para gestão, um ano é tempo demais para descobrir uma margem em queda. A rotina mais comum em pequenas e médias empresas é mensal, com uma revisão mais completa no trimestre e no fechamento do ano.
| Periodicidade | O que olhar | Quem participa |
|---|---|---|
| Semanal | Saldo e projeção de caixa, recebimentos atrasados | Financeiro |
| Mensal | DRE gerencial com AV e AH, indicadores do painel, realizado x orçado | Financeiro e sócios |
| Trimestral | Tendências de margem, endividamento, revisão do orçamento | Sócios, financeiro e contador |
| Anual | Demonstrações contábeis completas, comparação com anos anteriores | Contador e sócios |
Rotina de referência, não exigência legal. Ajuste ao volume e à sazonalidade do negócio.
Quem faz depende do porte. Em empresas menores, o próprio sócio analisa com apoio do contador. Em empresas maiores, há um controller ou gestor financeiro. Uma alternativa é terceirizar o financeiro e receber os relatórios prontos. Para a análise mensal, a DRE gerencial costuma ser mais útil que a contábil, porque segue a lógica de decisão do negócio.
Quer entender por que o lucro não acompanha o crescimento?
A Finanter cuida do financeiro e da contabilidade da sua empresa: fechamento mensal conciliado, DRE gerencial com análise horizontal e vertical e uma leitura clara do que mudou.
Agende uma conversaPerguntas frequentes sobre análise financeira
Qual a diferença entre análise horizontal e vertical?
A vertical mede o peso de cada conta sobre uma base no mesmo período, como o custo em relação à receita líquida. A horizontal mede quanto a mesma conta variou entre dois períodos. Juntas, mostram o que mudou e se a mudança importa.
Quais relatórios preciso para fazer uma análise financeira?
O balanço patrimonial, a DRE e o fluxo de caixa, de pelo menos dois períodos comparáveis. Relatórios de contas a receber e a pagar ajudam a explicar as variações de prazo e de caixa.
Análise financeira e análise de indicadores são a mesma coisa?
Não. Os indicadores são uma das ferramentas da análise financeira. Ela também inclui a análise vertical, a horizontal e, principalmente, a explicação das causas de cada variação.
Pequena empresa precisa fazer análise financeira?
Precisa, de forma simples. Uma DRE mensal com AV e AH e uma projeção de caixa já mostram a maior parte dos problemas. O ponto crítico é ter os números fechados e conciliados antes de analisar.
Posso fazer análise financeira com o regime de caixa?
Pode, mas com cuidado. O regime de caixa mostra a liquidez, porém mistura períodos: uma venda de dezembro recebida em janeiro distorce os dois meses. Para avaliar margem e rentabilidade, use a DRE por competência.
Fontes
- Planalto — Lei nº 6.404/1976, arts. 175, 176 e 187: exercício social, demonstrações financeiras e estrutura da DRE
- Planalto — Código Civil (Lei nº 10.406/2002), art. 1.179: escrituração e balanço anual
- Sebrae PR — Análise vertical e horizontal para tomada de decisão