
Atualizado em novembro de 2026.
A DRE, ou demonstração do resultado do exercício, é o relatório contábil que mostra se a empresa teve lucro ou prejuízo em um período. Ela parte da receita bruta e desconta, em camadas, impostos sobre vendas, custos, despesas, juros e tributos sobre o lucro até chegar ao resultado líquido. Segue o regime de competência: registra receitas e gastos quando acontecem, não quando o dinheiro entra ou sai.
Fontes: Lei nº 6.404/1976, art. 187; Código Civil, art. 1.179; Conselho Federal de Contabilidade (CFC), normas para micro e pequenas empresas.
O que é DRE?
A DRE é a demonstração contábil que conta o que aconteceu com o faturamento de um período. Começa no valor total vendido e vai subtraindo o que consome esse dinheiro. Cada etapa gera um resultado parcial: receita líquida, lucro bruto, resultado operacional, resultado antes dos tributos e, por fim, lucro ou prejuízo líquido.
Por seguir a competência, uma venda feita em dezembro para receber em fevereiro entra no resultado de dezembro. O mesmo vale para a despesa: a conta de energia de novembro pertence a novembro, mesmo paga em dezembro. Por isso lucro na DRE não significa dinheiro na conta.
Para que serve a DRE?
- Medir a rentabilidade: mostra quanto sobra de cada real vendido e em que etapa o dinheiro é consumido.
- Apoiar decisões: preço, corte de gastos, renegociação de dívida e mix de produtos dependem dessa leitura.
- Prestar contas: bancos usam a DRE na análise de crédito; sócios e investidores, para acompanhar o desempenho.
- Base tributária: no lucro real, o resultado contábil é o ponto de partida para calcular IRPJ e CSLL.
A versão contábil segue a lei e as normas; a versão gerencial é montada para a gestão interna, com o detalhamento que o dono precisar. Se o seu interesse é esse formato, veja a comparação entre DRE gerencial e contábil.
Estrutura da DRE linha a linha, conforme a Lei 6.404
O art. 187 da Lei nº 6.404/1976 lista o que a DRE deve discriminar. A lei foi feita para as sociedades por ações, mas a ordem serve de referência para as empresas em geral.
| Inciso | O que deve aparecer | Resultado parcial |
|---|---|---|
| I | Receita bruta de vendas e serviços, deduções das vendas, abatimentos e impostos | — |
| II | Receita líquida, custo das mercadorias e serviços vendidos | Lucro bruto |
| III | Despesas com vendas, despesas financeiras (deduzidas das receitas financeiras), gerais e administrativas e outras despesas operacionais | — |
| IV | Lucro ou prejuízo operacional, outras receitas e outras despesas | Resultado operacional |
| V | Resultado antes do Imposto de Renda e a provisão para o imposto | LAIR |
| VI | Participações de debêntures, empregados, administradores e partes beneficiárias que não sejam despesa | — |
| VII | Lucro ou prejuízo líquido e o valor por ação | Lucro líquido |
Resumo do art. 187 da Lei nº 6.404/1976, com a redação da Lei nº 11.941/2009 para os incisos IV e VI. O § 1º manda computar receitas e custos pela competência.
Na prática, muitas empresas mostram o resultado financeiro numa linha própria, depois do operacional, para separar a operação do efeito de dívidas e aplicações. É o formato do exemplo abaixo. A provisão para o imposto inclui a CSLL.
Exemplo de DRE completa, com as contas conferidas
Uma distribuidora hipotética, tributada pelo lucro real, fechou o ano de 2026 com R$ 1 milhão de receita bruta. Os valores são redondos para facilitar a conta. A última coluna é a análise vertical: cada linha dividida pela receita líquida.
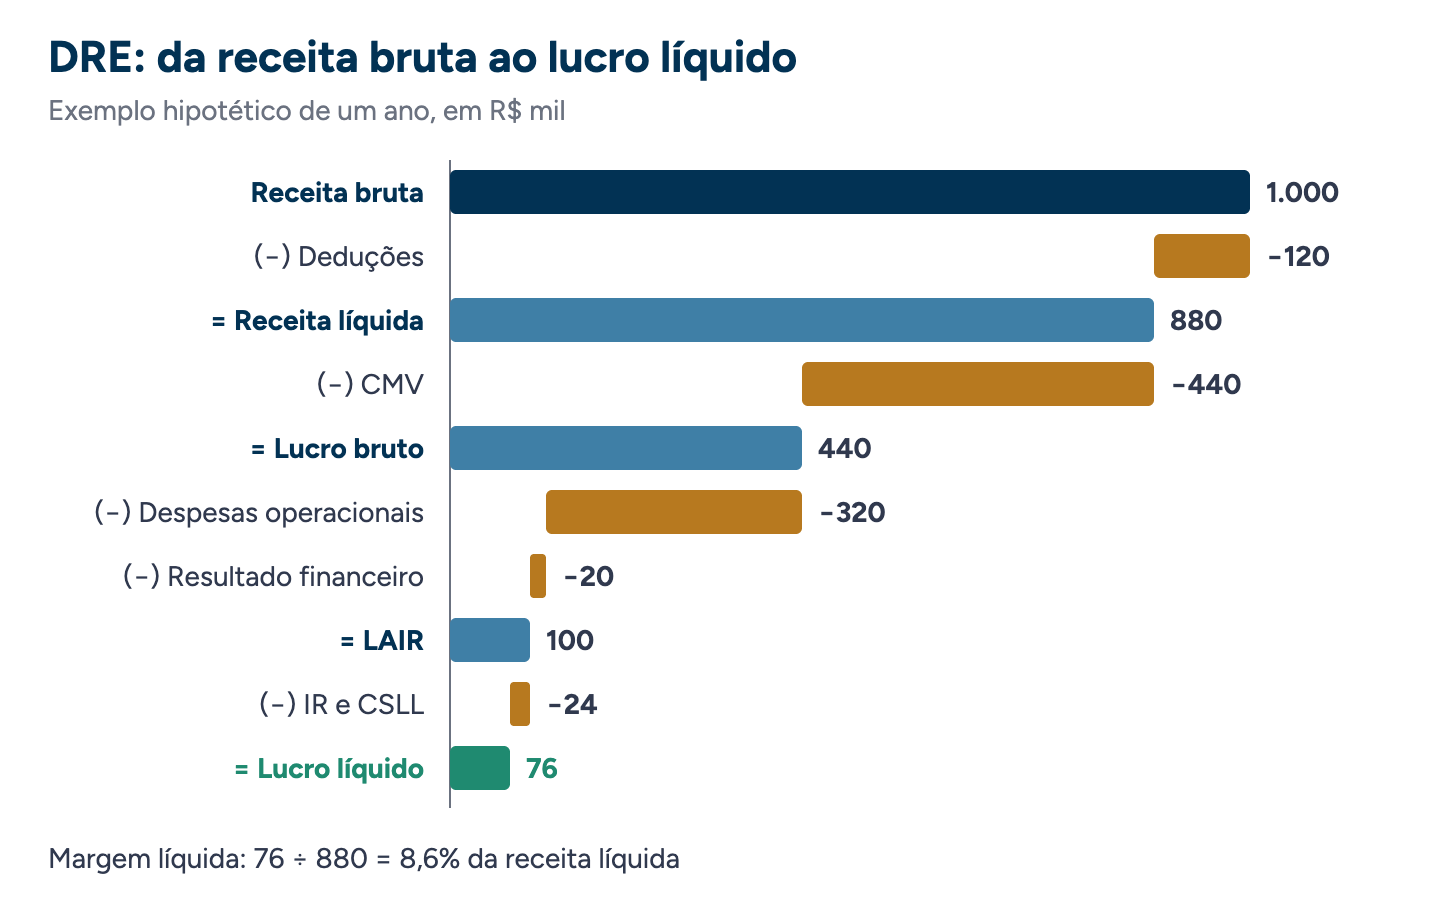
| Linha | R$ | % da receita líquida |
|---|---|---|
| Receita bruta de vendas | 1.000.000 | 113,6% |
| (−) Deduções: impostos sobre vendas, devoluções e descontos | (120.000) | 13,6% |
| = Receita líquida | 880.000 | 100,0% |
| (−) Custo das mercadorias vendidas (CMV) | (440.000) | 50,0% |
| = Lucro bruto | 440.000 | 50,0% |
| (−) Despesas com vendas | (120.000) | 13,6% |
| (−) Despesas gerais e administrativas | (200.000) | 22,7% |
| = Resultado antes do resultado financeiro | 120.000 | 13,6% |
| (+) Receitas financeiras | 5.000 | 0,6% |
| (−) Despesas financeiras | (25.000) | 2,8% |
| = Lucro antes do IR e da CSLL (LAIR) | 100.000 | 11,4% |
| (−) IRPJ (15%) | (15.000) | 1,7% |
| (−) CSLL (9%) | (9.000) | 1,0% |
| = Lucro líquido do exercício | 76.000 | 8,6% |
Conferência: 1.000.000 − 120.000 = 880.000; 880.000 − 440.000 = 440.000; 440.000 − 320.000 = 120.000; 120.000 + 5.000 − 25.000 = 100.000; 100.000 − 24.000 = 76.000. Tributos simplificados: supõe lucro real igual ao LAIR e base anual abaixo de R$ 240 mil, sem o adicional de 10% do IRPJ. Deduções de 12% são ilustrativas.
Quem olha só a última linha vê R$ 76 mil de lucro. A leitura completa mostra mais: metade da receita líquida vai para o custo da mercadoria, as despesas de vender e administrar levam outros 36,4%, e os juros consomem R$ 20 mil, um quinto do LAIR.
Como fazer a DRE passo a passo
- Defina o período. Mês, trimestre ou ano. Use sempre o mesmo corte para comparar uma DRE com a outra.
- Feche e concilie. Notas emitidas e recebidas lançadas, extratos conciliados e despesas classificadas por competência.
- Apure a receita bruta e as deduções. Some as vendas e serviços e subtraia impostos sobre vendas, devoluções e descontos concedidos.
- Calcule o custo. No comércio, o CMV; na indústria, o custo dos produtos vendidos; em serviços, o CSP.
- Classifique as despesas. Vendas, administrativas e outras. Separe juros e rendimentos no resultado financeiro.
- Calcule os tributos sobre o lucro. IRPJ e CSLL conforme o regime da empresa, chegando ao lucro ou prejuízo líquido.
O passo que mais gera erro é o custo. No comércio, o CMV vem do estoque, não das compras do mês:
Não misture custo com despesa: aluguel do escritório, marketing e salários administrativos são despesas operacionais; mercadoria revendida e mão de obra da produção são custo.
Como interpretar a DRE: margens e análise vertical
Valores em reais dizem pouco sozinhos. Divida os resultados parciais pela receita líquida e compare os percentuais com os meses anteriores. Cada margem aponta onde está o problema.
Margem operacional = Resultado antes do resultado financeiro ÷ Receita líquida × 100
Margem líquida = Lucro líquido ÷ Receita líquida × 100Há quem use a receita bruta como base. O importante é manter a mesma base em todos os períodos.
Margem bruta
- Lucro bruto
- R$ 440.000
- ÷ Receita líquida
- R$ 880.000
- Margem
- 50,0%
Margem operacional
- Resultado operacional
- R$ 120.000
- ÷ Receita líquida
- R$ 880.000
- Margem
- 13,6%
Margem líquida
- Lucro líquido
- R$ 76.000
- ÷ Receita líquida
- R$ 880.000
- Margem
- 8,6%
Valores do exemplo da distribuidora. Percentuais arredondados em uma casa decimal.
A leitura em camadas localiza a origem. Margem bruta baixa indica preço ou custo do produto. Margem bruta boa e operacional fraca aponta para as despesas. Operacional boa e líquida fraca aponta para juros ou tributos. Para entender as faixas de referência, veja o guia de margem de lucro.
A análise vertical é a coluna de percentuais da tabela: mostra o peso de cada linha no mesmo período. A horizontal compara a mesma linha entre períodos. As duas técnicas estão detalhadas no guia de análise financeira.
Olhar só o lucro líquido; analisar um mês isolado, sem comparação; tratar lucro como saldo em caixa; e lançar retiradas dos sócios ou compras de equipamento como despesa do mês. A compra de máquina vai para o ativo e entra no resultado aos poucos, pela depreciação.
DRE, balanço patrimonial e DFC: qual a diferença?
As três se completam: uma mostra o desempenho, outra a posição e a terceira o dinheiro que circulou.
DRE
- Receitas, custos e despesas
- Regime de competência
- Responde: deu lucro?
- O lucro do período vai para o patrimônio líquido
Balanço patrimonial
- Ativo, passivo e patrimônio líquido
- Saldos acumulados
- Responde: quanto a empresa tem e deve?
- Base dos índices de liquidez
Fluxo de caixa (DFC)
- Entradas e saídas de caixa
- Atividades operacionais, de investimento e de financiamento
- Responde: sobrou dinheiro?
- Explica a variação do caixa
Uma empresa pode ter lucro e ficar sem caixa, por exemplo quando vende a prazo e paga fornecedores à vista. Por isso a gestão acompanha o resultado e o fluxo de caixa lado a lado. Pela Lei das S.A., a companhia fechada com patrimônio líquido abaixo de R$ 2 milhões está dispensada da DFC, mas não da DRE.
Quem é obrigado a fazer a demonstração do resultado do exercício?
Para as sociedades anônimas, o art. 176 da Lei nº 6.404/1976 exige a demonstração ao fim de cada exercício, ao lado do balanço e das demais demonstrações. Para as demais empresas, o Código Civil (art. 1.179) obriga o empresário e a sociedade empresária a manter contabilidade e a levantar todo ano o balanço patrimonial e o de resultado econômico.
O mesmo artigo dispensa o pequeno empresário, categoria em que se encaixa o MEI. Para quem não é dispensado, as normas do CFC simplificaram o conjunto: microentidades com receita bruta anual de até R$ 4,8 milhões seguem a NBC TG 1002, que inclui balanço, demonstração do resultado e demonstração de lucros ou prejuízos acumulados.
DRE no Simples Nacional: como fica?
A Lei Complementar nº 123/2006 permite que ME e EPP do Simples adotem contabilidade simplificada (art. 27) e exige livro-caixa com a movimentação financeira e bancária (art. 26, § 2º). Isso não elimina, para a sociedade empresária, a regra do Código Civil.
Na prática, o DAS incide sobre a receita e costuma aparecer na DRE como dedução da receita bruta. Como o IRPJ e a CSLL já estão dentro do DAS, em geral não há linha separada de tributos sobre o lucro. A escolha do regime muda bastante o desenho do relatório; veja a comparação entre lucro real, presumido e Simples Nacional.
A isenção de IR sobre lucros distribuídos aos sócios tem um teto calculado por presunção sobre a receita (LC 123, art. 14, § 1º). Esse teto não se aplica quando a empresa mantém escrituração contábil e evidencia lucro maior (§ 2º). Sem contabilidade e DRE, a distribuição isenta fica limitada à presunção.
O desafio é que tudo isso depende de lançamentos em dia: notas, extratos, folha e estoque precisam estar conciliados todo mês para a última linha ser confiável.
Receba a sua DRE todo mês, explicada
A Finanter cuida do financeiro e da contabilidade da sua empresa: lançamentos conciliados, fechamento mensal e a demonstração do resultado com margens e comparativos para você decidir com base em números.
Agende uma conversaPerguntas frequentes sobre DRE
O que significa a sigla?
Significa demonstração do resultado do exercício. É o relatório que mostra, para um período, o caminho da receita bruta até o lucro ou prejuízo líquido.
Qual a diferença entre DRE e fluxo de caixa?
A DRE segue a competência e mostra se a operação deu lucro. O fluxo de caixa registra entradas e saídas efetivas de dinheiro. Uma empresa pode ter lucro e pouco caixa se tiver muitas vendas a receber.
MEI precisa fazer DRE?
O Código Civil dispensa o pequeno empresário das exigências de escrituração do art. 1.179, e o MEI se enquadra nessa categoria. Mesmo assim, um resultado mensal simples ajuda a saber se o negócio dá lucro.
Com que frequência devo analisar a DRE?
A obrigação legal é anual, mas para gestão o ideal é mensal, sempre comparando com os meses anteriores e com o mesmo mês do ano passado.
Pró-labore e distribuição de lucros entram na DRE?
O pró-labore é remuneração pelo trabalho dos sócios e entra como despesa administrativa. A distribuição de lucros não é despesa: é a destinação do lucro líquido, registrada no patrimônio líquido depois da última linha.
Fontes
- Planalto — Lei nº 6.404/1976, arts. 176 e 187: demonstrações obrigatórias e estrutura da demonstração do resultado
- Planalto — Código Civil (Lei nº 10.406/2002), arts. 1.179 e 1.189: balanço patrimonial e de resultado econômico
- Planalto — Lei Complementar nº 123/2006, arts. 14, 26 e 27: Simples Nacional, livro-caixa e contabilidade simplificada
- CFC — Normas de contabilidade para micro e pequenas empresas (NBC TG 1001 e NBC TG 1002)