
Atualizado em novembro de 2026.
O saldo bancário mostra quanto dinheiro a empresa tem na conta agora: é a fotografia de um instante. Gestão financeira é o filme completo, com tudo que já entrou, saiu e ainda vai entrar e sair. Uma empresa pode ter saldo alto hoje e estar a três semanas de ficar negativa, e só a projeção de caixa mostra isso a tempo de agir.
Abrir o aplicativo do banco e decidir pelo número da tela é um hábito quase universal. A seguir, por que esse número engana, o que acompanhar no lugar dele e uma rotina simples para começar.
Fontes: Banco Central do Brasil, séries SGS 20727 e 20725 (recursos livres, pessoas jurídicas; dado mais recente disponível em novembro de 2026); Lei nº 4.749/1965, arts. 1º e 2º.
Por que o saldo bancário engana?
O saldo bancário é honesto sobre uma coisa só: quanto está na conta neste momento. O problema é que ele não responde a nenhuma das perguntas que importam para decidir. É como olhar pela janela, ver sol e concluir que não precisa de guarda-chuva para o dia inteiro.
Quatro coisas ficam fora da tela do banco:
- Contas a pagar futuras. Fornecedores, aluguel e parcelas que vencem nos próximos dias já têm dono, mas ainda não foram debitados.
- Impostos e encargos provisionados. O imposto sobre as vendas deste mês, a folha, as férias e o 13º são saídas certas. Só não aconteceram ainda.
- Recebíveis. Vendas a prazo, cartões e boletos a receber não aparecem no saldo. Um saldo magro pode esconder uma empresa saudável, com muito a receber.
- Sazonalidade. Dezembro traz 13º, janeiro traz despesas anuais, e muitos negócios têm meses fracos de venda. O saldo de hoje não avisa o que vem depois de amanhã.
Por isso o saldo engana nas duas direções. Um número gordo tranquiliza quem está prestes a apertar, e um número magro assusta quem está, na verdade, bem. O dado não é falso; ele é incompleto.
Qual a diferença entre saldo bancário, caixa disponível, lucro e fluxo de caixa?
São quatro números diferentes, e cada um responde a uma pergunta. Misturá-los é a origem da maioria dos sustos.
| Número | Responde | Onde ver | Limite |
|---|---|---|---|
| Saldo bancário | Quanto está na conta agora? | Extrato do banco | Não mostra compromissos nem recebíveis |
| Caixa disponível | Quanto do saldo está livre de compromissos já assumidos? | Saldo menos contas e provisões dos próximos dias | Depende de contas a pagar atualizadas |
| Lucro | O negócio ganha dinheiro? | DRE, pelo regime de competência | Venda a prazo entra no lucro antes de entrar no caixa |
| Fluxo de caixa | Quando o dinheiro entra e sai, e como fica o saldo nas próximas semanas? | Fluxo realizado e projetado | Só é útil se for atualizado com frequência |
“Caixa disponível” aqui é um conceito gerencial, não uma conta contábil. Cada empresa define quais compromissos desconta.
A diferença entre lucro e caixa merece atenção. O lucro é apurado pelo regime de competência: a venda conta no mês em que foi feita, mesmo que o cliente pague em três parcelas. Por isso uma empresa pode dar lucro e ficar sem dinheiro, ou ter saldo bancário alto num mês de prejuízo.
Faturamento alto também não é caixa saudável. Se as vendas são parceladas e os custos são imediatos, vender mais pode até apertar a conta, porque a operação prende mais capital de giro.
Exemplo: o mesmo saldo bancário, realidades opostas
É dia 1º de dezembro. A Loja Aurora e a Loja Boreal, duas empresas hipotéticas, têm exatamente R$ 40 mil na conta. Se os donos olhassem só o saldo bancário, tomariam a mesma decisão. Veja o que as contas a pagar e a receber dos próximos 30 dias mostram.
Loja Aurora
- Saldo hoje: R$ 40 mil
- A receber em 30 dias: R$ 35 mil, de vendas já feitas
- A pagar em 30 dias: R$ 25 mil, contas normais
- Fecha o mês com cerca de R$ 50 mil e pode planejar um investimento
Loja Boreal
- Saldo hoje: R$ 40 mil
- A receber em 30 dias: R$ 10 mil, vendas fracas
- A pagar em 30 dias: R$ 58 mil, com folha, fornecedores, impostos e 13º
- Fecha o mês com R$ 8 mil negativos se nada mudar
A conta é a mesma para as duas: saldo de hoje, mais o que entra, menos o que sai.
Loja Aurora
- Saldo bancário hoje
- R$ 40.000
- (+) Entradas previstas
- R$ 35.000
- (−) Saídas previstas
- R$ 25.000
- Saldo em 30 dias
- R$ 50.000
Loja Boreal
- Saldo bancário hoje
- R$ 40.000
- (+) Entradas previstas
- R$ 10.000
- (−) Saídas previstas
- R$ 58.000
- Saldo em 30 dias
- −R$ 8.000
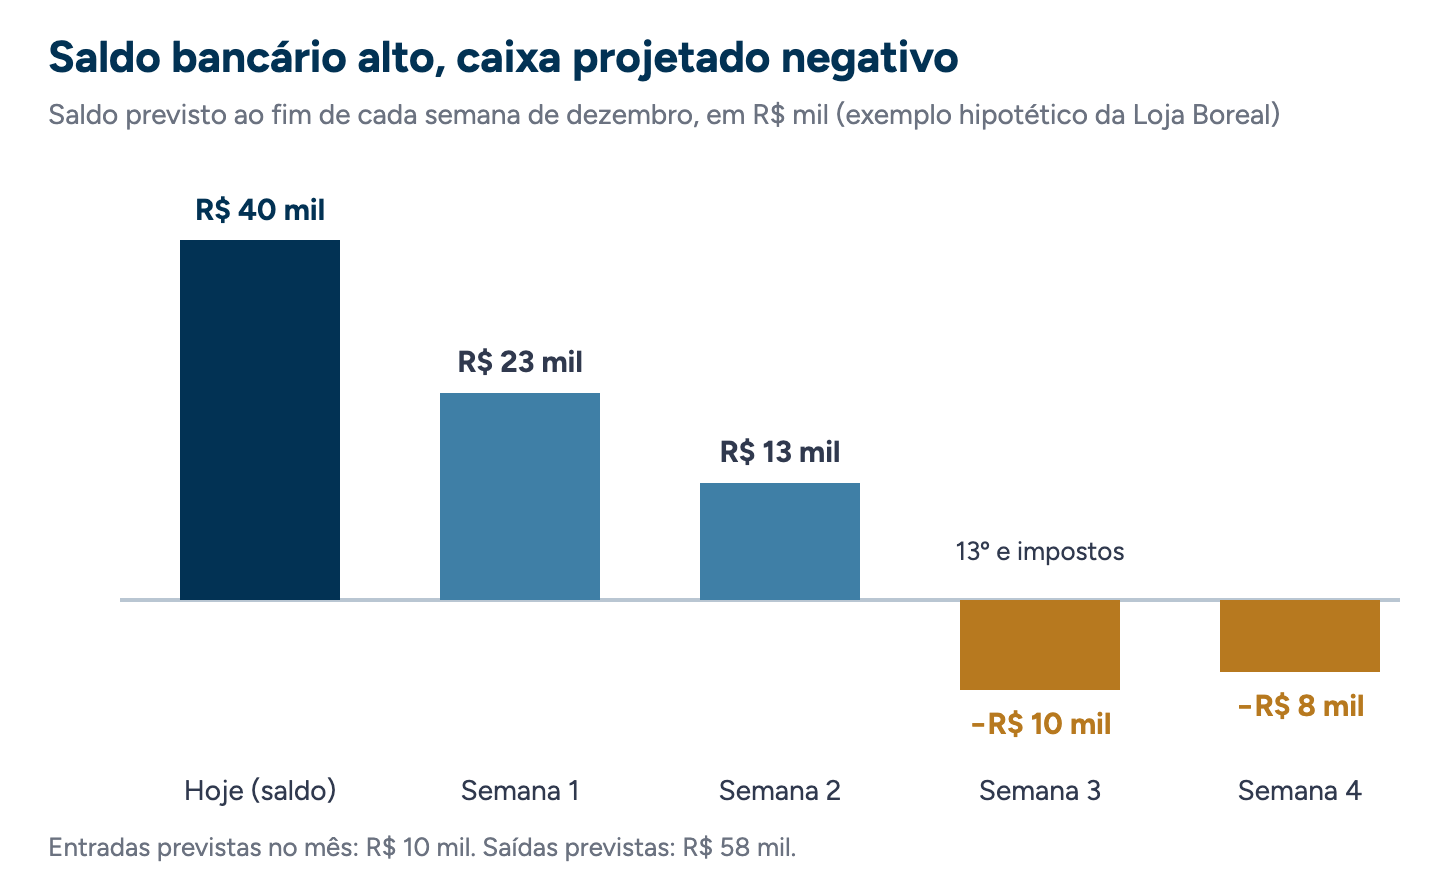
Saídas da Boreal: folha R$ 20 mil (semana 1), fornecedores R$ 12 mil (semana 2), impostos R$ 14 mil e 2ª parcela do 13º R$ 12 mil (semana 3). Entradas: R$ 3 mil, R$ 2 mil, R$ 3 mil e R$ 2 mil por semana.
Semana a semana, a Boreal vai de R$ 40 mil para R$ 23 mil, depois R$ 13 mil, e cai para −R$ 10 mil na terceira semana, quando vencem os impostos e o 13º. Na quarta semana entram R$ 2 mil e o mês fecha em −R$ 8 mil. É o que o gráfico do início mostra.
Repare também no caixa disponível. Dos R$ 40 mil, R$ 26 mil já têm destino certo no mês (impostos e 13º). Antes mesmo de pagar a folha e os fornecedores, só R$ 14 mil estão de fato livres. Se o dono da Boreal fizesse uma compra grande achando que “tem folga”, abriria um buraco que a projeção mostraria com semanas de antecedência.
Quanto custa decidir olhando só o saldo bancário?
Confundir saldo com saúde financeira gera prejuízos concretos e repetidos. Os mais comuns:
- Gastar o que parecia sobrar. Uma compra, uma retirada dos sócios ou um investimento feito com dinheiro que já era dos impostos, da folha ou do fornecedor.
- Ser surpreendido por saídas certas. Impostos, 13º, férias e seguros anuais são previsíveis. Quem só olha a conta é pego por eles todo ano.
- Pagar juros de emergência. Quando o aperto chega sem aviso, a saída costuma ser a mais cara: cheque especial ou antecipação de recebíveis na pressa.
A diferença de preço é grande. Em setembro de 2026, segundo o Banco Central, a taxa média do cheque especial para empresas foi de 357,22% ao ano, contra 24,30% ao ano no crédito de capital de giro. Quem enxerga o aperto antes negocia prazo ou contrata crédito planejado; quem descobre no dia paga o limite da conta.
Olhar com frequência é melhor do que não olhar, mas frequência não é profundidade. Você pode conferir o saldo dez vezes por dia e não saber para onde o dinheiro está indo. Checar o saldo é um hábito; gerir as finanças é um método.
Quais relatórios substituem “olhar o saldo bancário”?
Três relatórios, juntos, respondem às perguntas que o saldo não responde. Nenhum exige sistema caro para começar; uma planilha bem organizada já resolve.
Fluxo de caixa projetado
É a tabela de entradas e saídas previstas para as próximas semanas e meses, com o saldo de cada período. Comece pelo fluxo de caixa realizado e acrescente as próximas 4 a 13 semanas. Para planejar o ano, a projeção de fluxo de caixa para 12 meses mostra os meses de folga e de aperto, incluindo os sazonais.
DRE gerencial
Mostra se o negócio dá lucro: receita, custos, despesas e margem, mês a mês. É ela que revela se um saldo alto vem de uma operação rentável ou de um recebimento pontual. Veja como montar a DRE gerencial com as contas do seu negócio.
Conciliação bancária
Confere se cada lançamento do extrato bate com o que foi registrado no financeiro. Sem ela, o fluxo projetado parte de números errados: tarifas não lançadas, pagamentos em duplicidade, recebimentos que não caíram. A conciliação bancária é o que torna o saldo do sistema igual ao saldo do banco.
Rotina semanal para sair do saldo bancário e entrar na gestão
A transição não exige nada sofisticado. Exige método e constância. Separe 30 minutos por semana, sempre no mesmo dia:
- Separe o que é da empresa e o que é seu. Com contas pessoais e da empresa misturadas, nenhum controle funciona. É o passo zero.
- Concilie a semana. Confira o extrato contra os lançamentos e corrija diferenças.
- Atualize contas a pagar e a receber. Inclua o que foi vendido, comprado e renegociado nos últimos dias.
- Marque as saídas periódicas. Impostos, folha, 13º, férias e despesas anuais saem da categoria “surpresa” e entram na categoria “previsto”.
- Role a projeção. Acrescente uma semana ao fim do horizonte e veja em qual semana o saldo fica mais baixo.
- Compare previsto e realizado. Se a diferença for grande, descubra o motivo e ajuste as premissas.
- Decida antes do aperto. Se alguma semana fica negativa, negocie prazo, reforce a cobrança ou planeje o crédito agora.
Uma vez por mês, feche a DRE gerencial e compare com o caixa. Essa rotina é o núcleo da gestão financeira empresarial, e é ela, mais do que qualquer ferramenta, que separa a empresa que administra no escuro da que enxerga o próprio caminho.
Sinais de alerta de que o saldo bancário está enganando você
- Você trata o saldo inteiro como disponível. Parte dele já pertence a compromissos dos próximos dias.
- O saldo sobe, mas o lucro da DRE cai. O dinheiro pode vir de recebimentos antigos, antecipações ou empréstimos.
- Vende muito e o dinheiro nunca sobra. Prazos de recebimento longos e custos imediatos prendem o caixa.
- O limite da conta virou rotina. Usar o cheque especial todo mês indica que a falta de caixa é estrutural.
- Impostos, 13º ou férias pegam você de surpresa. São saídas previsíveis que ainda não estão na projeção.
- O saldo do sistema não bate com o do banco. Sem conciliação, nenhum relatório é confiável.
- Você não sabe dizer como estará o caixa daqui a 30 dias. Esse é o maior alerta de todos.
Se dois ou mais itens descrevem a sua empresa, o problema não é falta de cuidado: é usar a ferramenta errada para a pergunta que precisa responder.
Quer decidir pelo caixa projetado, não pelo saldo do dia?
A Finanter cuida do financeiro da sua empresa: conciliação, contas a pagar e a receber, fluxo de caixa projetado e DRE gerencial, com uma conversa mensal para interpretar os números.
Agende uma conversaPerguntas frequentes sobre saldo bancário
Qual a diferença entre saldo bancário e gestão financeira?
O saldo bancário é quanto a empresa tem na conta agora, uma fotografia do presente. A gestão financeira acompanha entradas e saídas ao longo do tempo, inclusive as que ainda vão acontecer. O saldo mostra o instante; a gestão mostra a trajetória e permite antecipar.
Se meu saldo está sempre positivo, minha empresa está saudável?
Não necessariamente. Um saldo positivo pode esconder compromissos que ainda não foram debitados, como impostos e 13º. Só a projeção do fluxo de caixa mostra se esse saldo se sustenta nas próximas semanas.
Saldo bancário é o mesmo que lucro?
Não. O lucro sai da DRE, pelo regime de competência, e considera vendas feitas mesmo que ainda não recebidas. O saldo só registra o dinheiro que efetivamente entrou e saiu. Uma empresa pode ter lucro e saldo baixo, ou saldo alto e prejuízo.
Preciso de um sistema caro para fazer gestão financeira?
Não para começar. Uma planilha com contas a pagar, contas a receber e fluxo de caixa projetado já muda a visão. Conforme a empresa cresce, sistemas e apoio especializado tornam o processo mais automático.
Minha empresa é pequena. Isso vale para mim?
Vale ainda mais. Empresas pequenas têm menos margem para absorver um susto de caixa. Enxergar o aperto com antecedência é o que evita recorrer ao crédito mais caro na emergência.
Fontes
- Banco Central do Brasil — série SGS 20727: taxa média de juros do cheque especial para pessoas jurídicas
- Banco Central do Brasil — série SGS 20725: taxa média de juros do capital de giro total para pessoas jurídicas
- Planalto — Lei nº 4.749/1965, arts. 1º e 2º: prazos de pagamento do 13º salário