
Atualizado em novembro de 2026.
Projeção de fluxo de caixa é a estimativa de quanto dinheiro vai entrar e sair da empresa nos próximos meses, mês a mês, para mostrar com antecedência quando vai sobrar e quando vai faltar. Para montar uma de 12 meses, você parte do saldo de hoje, lança as entradas e saídas previstas com premissas realistas, encadeia os saldos e revisa todo mês comparando o previsto com o realizado.
O que é projeção de fluxo de caixa?
Na prática, a projeção de fluxo de caixa é uma tabela com uma coluna por mês futuro. Em cada coluna entram o saldo inicial, as entradas previstas, as saídas previstas e o saldo final, que vira o saldo inicial do mês seguinte. Esse encadeamento é o que revela os meses de aperto antes que eles cheguem.
Se você ainda não tem o controle básico de entradas e saídas, comece pelo guia de fluxo de caixa: a projeção usa esse histórico como matéria-prima.
Qual a diferença para o fluxo de caixa realizado?
O realizado registra o dinheiro que de fato entrou e saiu. A projeção de fluxo de caixa estima o que vai acontecer. Um olha pelo retrovisor, o outro pelo para-brisa.
Fluxo de caixa realizado
- Valores efetivos, conferidos com o extrato
- Responde: quanto entrou e saiu?
- Serve de base para as médias e premissas
Projeção de fluxo de caixa
- Valores estimados a partir de premissas
- Responde: vai faltar dinheiro, e quando?
- Serve para decidir com antecedência
O saldo de hoje não substitui nenhum dos dois. Duas empresas com R$ 50 mil na conta podem ter destinos opostos: a que espera R$ 40 mil de entradas e R$ 20 mil de saídas fecha o mês com R$ 70 mil; a que espera R$ 10 mil de entradas e R$ 55 mil de saídas fecha com R$ 5 mil negativos. É a diferença entre olhar o saldo bancário e fazer gestão financeira.
Como montar a projeção de fluxo de caixa para 12 meses
Vamos usar a Café Aurora, uma rede fictícia com três cafeterias, que fatura em média R$ 60 mil por mês e monta em novembro de 2026 a projeção de 2027.
- Levante o saldo inicial. Some caixa e contas bancárias, conciliados, na data de partida. Na Café Aurora: R$ 30 mil.
- Projete as entradas pela data de recebimento. Use a média real dos últimos 6 a 12 meses, ajuste pela sazonalidade e separe receitas recorrentes das pontuais. Nada de usar o melhor mês do ano como referência.
- Projete as saídas fixas e variáveis. Aluguel, folha, fornecedores recorrentes e contas de consumo; depois insumos e comissões, que acompanham as vendas.
- Marque as saídas periódicas no calendário. 13º salário, férias, impostos trimestrais, IPTU, seguros anuais e manutenções. São elas que derrubam as projeções amadoras.
- Encadeie os saldos. O saldo final de cada mês vira o inicial do seguinte. Destaque os meses abaixo do caixa mínimo.
- Revise todo mês. Compare previsto e realizado, corrija premissas e acrescente um novo mês no fim.
Janeiro
- Saldo inicial
- R$ 30.000
- (+) Entradas
- R$ 60.000
- (−) Saídas
- R$ 52.000
- Saldo final
- R$ 38.000
Março
- Saldo inicial
- R$ 45.000
- (+) Entradas
- R$ 60.000
- (−) Saídas, com periódicas
- R$ 68.000
- Saldo final
- R$ 37.000
Em março, as saídas sobem R$ 16 mil por conta de despesas periódicas (imposto trimestral e seguro, no exemplo). O saldo continua positivo, mas encolhe, e a projeção mostra isso com meses de antecedência.
Modelo de projeção de fluxo de caixa em tabela
Este é o cenário base da Café Aurora para 2027, resumido por trimestre. Na planilha, mantenha as 12 colunas mensais; o resumo serve para os sócios.
| Trimestre | Saldo inicial | Entradas | Saídas | Saldo final | Menor saldo no trimestre |
|---|---|---|---|---|---|
| 1º (jan–mar) | 30 | 178 | 171 | 37 | 37 (março) |
| 2º (abr–jun) | 37 | 181 | 168 | 50 | 46 (abril) |
| 3º (jul–set) | 50 | 184 | 170 | 64 | 62 (julho) |
| 4º (out–dez) | 64 | 206 | 196 | 74 | 74 (outubro e dezembro) |
| Ano | 30 | 749 | 705 | 74 | 37 (março) |
Entradas mensais: 60, 58, 60 | 59, 60, 62 | 64, 60, 60 | 62, 66, 78. Saídas mensais: 52, 51, 68 | 50, 52, 66 | 52, 52, 66 | 52, 62, 82. Novembro e dezembro incluem as parcelas do 13º; dezembro também tem pico de vendas. Conferência: 30 + 749 − 705 = 74.
Quais premissas usar na projeção de fluxo de caixa?
Uma projeção de fluxo de caixa vale o que valem as premissas. Anote cada uma ao lado da planilha, com a origem do número, para saber o que corrigir quando o realizado divergir.
Sazonalidade
Use o mesmo mês do ano anterior como referência, não a média simples. Na Café Aurora, dezembro vende mais e fevereiro, menos. Com menos de um ano de histórico, comece pela média e ajuste mês a mês.
Prazos de recebimento e pagamento
Projete pelo regime de caixa: a venda parcelada em três vezes entra em três meses, e a venda no cartão entra no prazo do seu contrato com a credenciadora. A diferença entre regime de competência e regime de caixa é a fonte de erro mais comum. Do lado das saídas, use os vencimentos negociados com cada fornecedor.
Inadimplência
Nem todo cliente paga em dia. Aplique sobre as vendas a prazo o percentual de atraso e perda que o seu histórico mostra, e lance o atraso no mês em que o dinheiro deve de fato entrar. Uma régua de cobrança digital ajuda a reduzir esse percentual e a torná-lo previsível.
Impostos e encargos
Lance cada tributo no mês do vencimento, e não no mês do faturamento, junto com a folha, os encargos e as duas parcelas do 13º: a primeira paga entre fevereiro e novembro, a segunda até 20 de dezembro.
Pela Emenda Constitucional 132/2023, a CBS passa a ser cobrada em 2027 no lugar do PIS e da Cofins; peça ao seu contador para revisar as linhas de tributos sobre vendas e créditos antes de fechar a projeção do ano.
Cenários pessimista, base e otimista
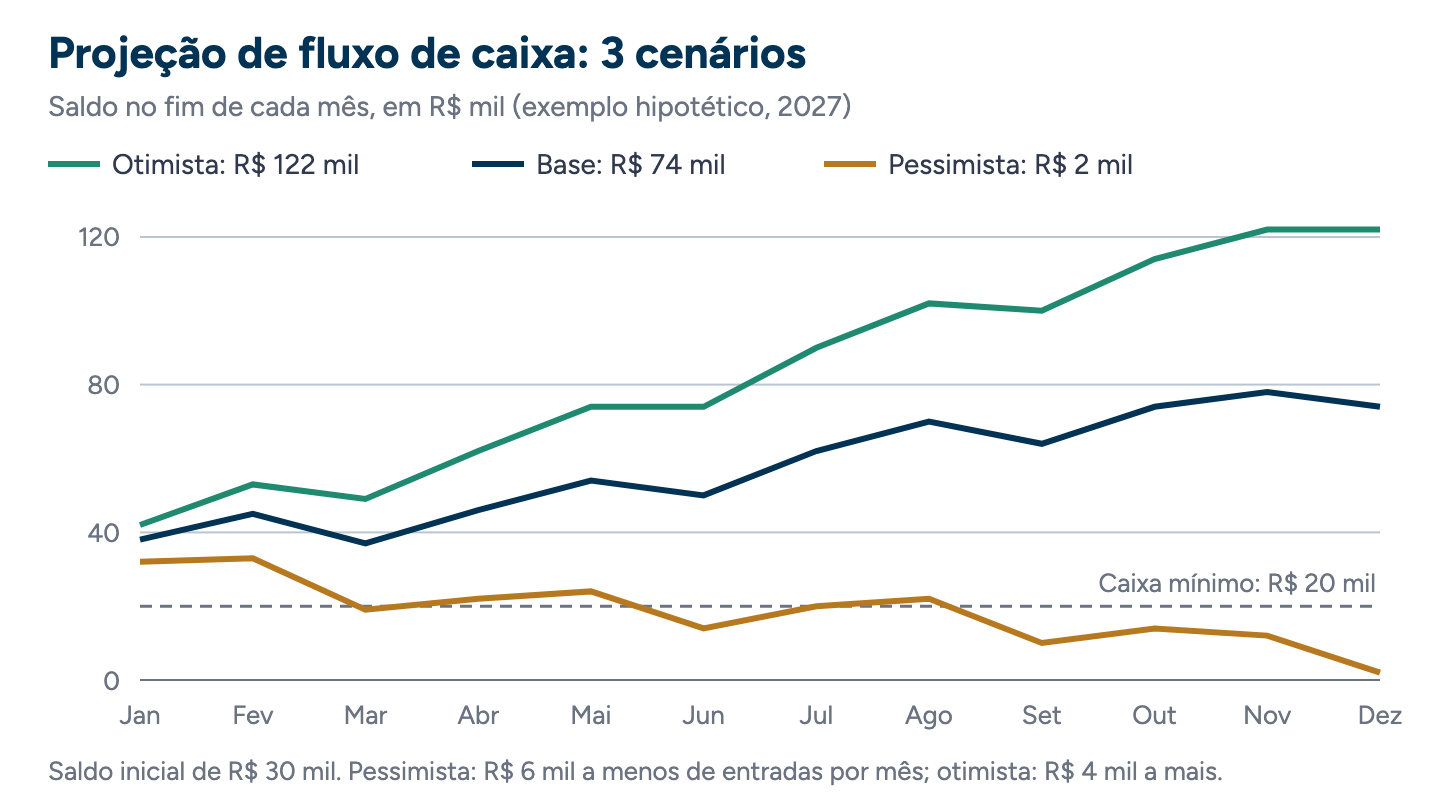
Uma projeção de fluxo de caixa com um único número passa falsa precisão. Monte três versões mudando só as premissas que mais pesam, normalmente vendas e prazo de recebimento, e mantenha as saídas fixas iguais.
Entradas −R$ 6 mil/mês
- Cerca de 10% abaixo da média
- Saldo em dezembro: R$ 2 mil
- Abaixo do caixa mínimo em março, junho e de setembro a dezembro
Média histórica com sazonalidade
- Premissas da tabela acima
- Saldo em dezembro: R$ 74 mil
- Menor saldo: R$ 37 mil, em março
Entradas +R$ 4 mil/mês
- Nova unidade madura, ticket maior
- Saldo em dezembro: R$ 122 mil
- Nunca fica abaixo de R$ 42 mil
O cenário pessimista é o mais útil: ele mostra se a empresa aguenta um ano ruim e em que mês o problema apareceria. No exemplo, o saldo de dezembro cai para R$ 2 mil porque a perda de R$ 6 mil por mês se acumula ao longo de 12 meses (74 − 72 = 2).
Rolling forecast: como revisar a projeção todo mês
No rolling forecast (projeção contínua), a janela anda junto com o calendário: fechou janeiro, você substitui o previsto pelo realizado, ajusta as premissas e acrescenta janeiro do ano seguinte. Assim, sempre há 12 meses à frente, e não apenas o que resta do ano.
- Dia 1–5Fechar o mês. Conciliar os bancos e lançar o realizado.
- Dia 5–7Comparar e explicar. Previsto x realizado por linha: o desvio foi de valor ou de prazo?
- Dia 7–8Ajustar. Corrigir as premissas dos meses seguintes.
- Dia 8Estender. Incluir um novo 12º mês e apresentar aos sócios.
Meça o desvio em percentual: (realizado − previsto) ÷ previsto. Se a Café Aurora previu R$ 60 mil de entradas em janeiro e recebeu R$ 55 mil, o desvio foi de −8,3% (−5 ÷ 60). Um desvio pontual pede explicação; dois ou três meses na mesma direção pedem mudar a premissa.
A projeção de fluxo de caixa olha o dinheiro; o orçamento empresarial olha receitas e despesas por competência. Revisar os dois na mesma reunião mensal evita metas que o caixa não sustenta.
O ponto fraco da projeção de fluxo de caixa quase nunca é a planilha, e sim a rotina: sem conciliação bancária em dia, o realizado chega atrasado ou errado, e a revisão vira chute.
Sua projeção de caixa está viva ou engavetada?
A Finanter cuida da rotina financeira da sua empresa: conciliação, fechamento mensal e projeção de fluxo de caixa revisada todo mês, com uma conversa para interpretar os números.
Agende uma conversaComo usar a projeção de fluxo de caixa para decidir
A projeção de fluxo de caixa só tem valor se mudar alguma decisão. As três mais comuns:
- Capital de giro e caixa mínimo. Defina um saldo mínimo e veja em quais meses e cenários ele é rompido. No pessimista da Café Aurora, isso ocorre já em março. Para entender quanto a operação prende de dinheiro, veja o guia de capital de giro.
- Crédito. Se o aperto aparece com meses de antecedência, dá para comparar propostas, negociar prazo com fornecedores ou antecipar recebíveis de forma planejada, em vez de usar o cheque especial na véspera.
- Investimento. Simule a compra na planilha antes de assinar, em todos os cenários.
Máquina de R$ 30 mil em julho: cenário base
- Saldo de julho sem a compra
- R$ 62.000
- (−) Compra à vista
- R$ 30.000
- Saldo de julho
- R$ 32.000
- Menor saldo até dezembro
- R$ 32.000
Mesma compra: cenário pessimista
- Saldo de julho sem a compra
- R$ 20.000
- (−) Compra à vista
- R$ 30.000
- Saldo de julho
- −R$ 10.000
- Saldo de dezembro
- −R$ 28.000
Base: julho a dezembro passam a 32, 40, 34, 44, 48 e 44 (R$ mil), sempre acima do mínimo de 20. Pessimista: R$ 2 mil − R$ 30 mil = −R$ 28 mil em dezembro.
A leitura: a compra cabe no cenário base, mas não no pessimista. Uma saída prudente é condicionar a decisão a um gatilho, por exemplo, só comprar se o realizado do primeiro semestre estiver na trilha do cenário base.
Acompanhe também a liquidez e o ciclo financeiro entre os indicadores financeiros do mês: eles explicam por que o caixa projetado sobe ou desce.
Erros comuns na projeção de fluxo de caixa
- Misturar caixa pessoal e da empresa. Retiradas sem regra tornam qualquer projeção inútil. Defina pró-labore e distribuição de lucros e lance-os como saída.
- Otimismo nas entradas. Use médias reais e deixe o otimismo para o cenário otimista.
- Esquecer saídas periódicas. 13º, férias, impostos trimestrais e anuidades são certezas, não surpresas.
- Projetar pela data da venda. O que importa é o dia em que o dinheiro entra.
- Ignorar a inadimplência. Quem vende a prazo precisa de uma margem para atrasos e perdas.
- Fazer e engavetar. Uma projeção que não é revisada perde a validade em poucos meses.
Perguntas frequentes sobre projeção de fluxo de caixa
Por quanto tempo devo projetar o caixa?
Use horizontes combinados. Semanas à frente, para garantir a folha e os fornecedores; 3 a 6 meses, para decisões táticas como contratar ou antecipar uma compra; 12 meses, para enxergar o desenho do ano e planejar investimentos e crédito.
Com que frequência devo revisar a projeção de fluxo de caixa?
Pelo menos uma vez por mês, logo após o fechamento, comparando previsto e realizado. Empresas com caixa apertado ou vendas muito variáveis se beneficiam de uma conferência semanal das próximas semanas.
Preciso de software para projetar o fluxo de caixa?
Não para começar: uma planilha bem estruturada resolve. Depois, um sistema integrado ao banco reduz digitação e erro.
Projeção de 12 meses não é chute?
Não, se as premissas vierem do histórico e forem revisadas todo mês. Ela não vai acertar o saldo de outubro na vírgula, e não precisa: o valor está em antecipar apertos com tempo de reagir.
Empresa pequena precisa de projeção de fluxo de caixa?
Precisa ainda mais. Com menos margem para absorver um mês ruim, enxergar o aperto com antecedência é o que evita recorrer a crédito caro na emergência.
Fontes
- Planalto — Lei nº 4.749/1965: prazos de pagamento das parcelas do 13º salário
- Planalto — Emenda Constitucional nº 132/2023, art. 126 do ADCT: cobrança da CBS e extinção do PIS e da Cofins a partir de 2027
- Planalto — Lei Complementar nº 214/2025: institui o IBS, a CBS e o Imposto Seletivo
- Planalto — Lei Complementar nº 123/2006: recolhimento mensal unificado do Simples Nacional