

Atualizado em novembro de 2026.
Fluxo de caixa é o registro de todo o dinheiro que entra e sai da empresa em um período, com o saldo que sobra no fim de cada dia, semana ou mês. Ele mostra se haverá dinheiro para pagar as contas na data certa, coisa que o lucro da DRE não mostra.
A seguir você vê para que serve, os tipos, como montar o seu em seis passos e um modelo de planilha com todas as contas feitas.
Fontes: Pronunciamento Técnico CPC 03 (R2), itens 6, 7 e 18; Lei nº 6.404/1976, art. 176, § 6º, e art. 188.
O que é fluxo de caixa?
É a movimentação do dinheiro da empresa ao longo do tempo. Cada recebimento de cliente é uma entrada. Cada pagamento de fornecedor, salário, imposto ou parcela de empréstimo é uma saída. A diferença entre os dois, somada ao saldo inicial, dá o saldo final.
O conceito vale para o caixa físico, as contas bancárias e as aplicações que podem ser resgatadas a qualquer momento. O CPC 03, norma contábil sobre o tema, chama esse conjunto de caixa e equivalentes de caixa.
Nas empresas obrigadas a publicar demonstrações contábeis, existe também a Demonstração dos Fluxos de Caixa (DFC), prevista no art. 176 da Lei nº 6.404/76. A companhia fechada com patrimônio líquido abaixo de R$ 2 milhões fica dispensada dela. O fluxo de caixa gerencial, usado no dia a dia, não depende de obrigação legal: serve para qualquer negócio.
Para que serve o fluxo de caixa
O fluxo de caixa responde a uma pergunta prática: vai ter dinheiro na conta quando a conta vencer? Uma empresa pode vender bem, ter lucro no papel e ainda assim atrasar o salário porque os clientes pagam em 60 dias e os fornecedores cobram em 30.
- Evitar furos de caixa: você vê antes os dias de saldo negativo e tem tempo para renegociar.
- Decidir compras: mostra se dá para pagar um equipamento à vista ou se é melhor parcelar.
- Dimensionar o capital de giro: o descasamento entre prazos de recebimento e pagamento indica quanto de capital de giro o negócio consome.
- Separar empresa e sócios: retiradas aparecem como saída e não se misturam às despesas.
Tipos de fluxo de caixa
“Tipo” pode significar coisas diferentes: a atividade que gerou o dinheiro, o período analisado (realizado ou projetado) ou o método de apresentação. Vale conhecer as três leituras.
Fluxo de caixa operacional, de investimento e de financiamento
O CPC 03 e o art. 188 da Lei nº 6.404/76 separam o fluxo em três grupos. O operacional reúne o dinheiro da atividade principal: vendas recebidas, fornecedores, folha, impostos e despesas do dia a dia. O de investimento reúne compra e venda de bens de longo prazo, como máquinas, veículos e imóveis.
O de financiamento reúne o dinheiro que vem de sócios e bancos ou volta para eles: aporte de capital, empréstimos tomados, parcelas pagas e distribuição de lucros. Um operacional positivo por vários meses seguidos é sinal de que o negócio se sustenta sem depender de crédito.
Fluxo de caixa livre
É o que sobra do caixa operacional depois dos investimentos necessários para manter e ampliar a operação. Mostra quanto a empresa teria disponível para pagar dívidas ou distribuir aos sócios. Há versões mais técnicas, usadas em valuation, mas a forma simplificada já ajuda o gestor.
Fluxo de caixa operacional
- Entradas da operação
- R$ 80.000
- (−) Saídas da operação
- R$ 71.000
- Resultado
- R$ 9.000
Fluxo de caixa livre
- Fluxo operacional
- R$ 9.000
- (−) Compra de equipamento
- R$ 12.000
- Resultado
- −R$ 3.000
Números do exemplo deste texto. Um fluxo livre negativo em um mês de investimento não é problema por si só; preocupa quando se repete sem investimento que o explique.
Fluxo de caixa realizado e projetado
O realizado registra o que já aconteceu e é conferido com o extrato bancário. O projetado estima as entradas e saídas das próximas semanas e meses, a partir das contas a receber, das contas a pagar e das vendas previstas. Os dois andam juntos: o realizado corrige as premissas da projeção todo mês.
Montar uma previsão para 12 meses tem técnica própria, com cenários e premissas de sazonalidade. Esse passo a passo está no guia de projeção de fluxo de caixa.
Método direto x método indireto
Método direto
- Lista os recebimentos e pagamentos brutos
- É o formato da planilha do dia a dia
- Fácil de ler para quem não é contador
- Na DFC, exige conciliação com o lucro líquido
Método indireto
- Começa no lucro líquido da DRE
- Ajusta itens sem efeito no caixa, como depreciação
- Ajusta variações de estoques, contas a receber e a pagar
- Explica por que lucro e caixa diferem
Fonte: CPC 03 (R2), itens 18 a 20A.
Para a gestão de pequenas e médias empresas, o método direto é o mais usado no fluxo de caixa diário. O indireto aparece mais no fechamento contábil e nas análises de crédito.
Como fazer fluxo de caixa passo a passo
Planilha ou sistema, a lógica é a mesma. O que garante um fluxo de caixa confiável é a rotina, não a ferramenta.
- Defina o período e o saldo inicial. Diário para o curto prazo, semanal ou mensal para o trimestre. O saldo inicial soma caixa, bancos e aplicações de resgate imediato.
- Crie categorias. Vendas à vista, recebimentos a prazo, fornecedores, folha, impostos, despesas fixas, investimentos, empréstimos e retiradas.
- Lance na data em que o dinheiro se move. Venda no cartão em três parcelas entra em três datas. Inclua tarifas e taxas.
- Lance os compromissos futuros. Parcelas, aluguel, folha e impostos já conhecidos entram nas datas de vencimento.
- Concilie com o extrato. A conciliação bancária semanal pega lançamentos esquecidos e duplicados.
- Analise e decida. Veja o saldo mínimo e os dias de aperto. Ajuste prazos, cobranças e compras antes do problema.
Exemplo de fluxo de caixa: modelo de planilha
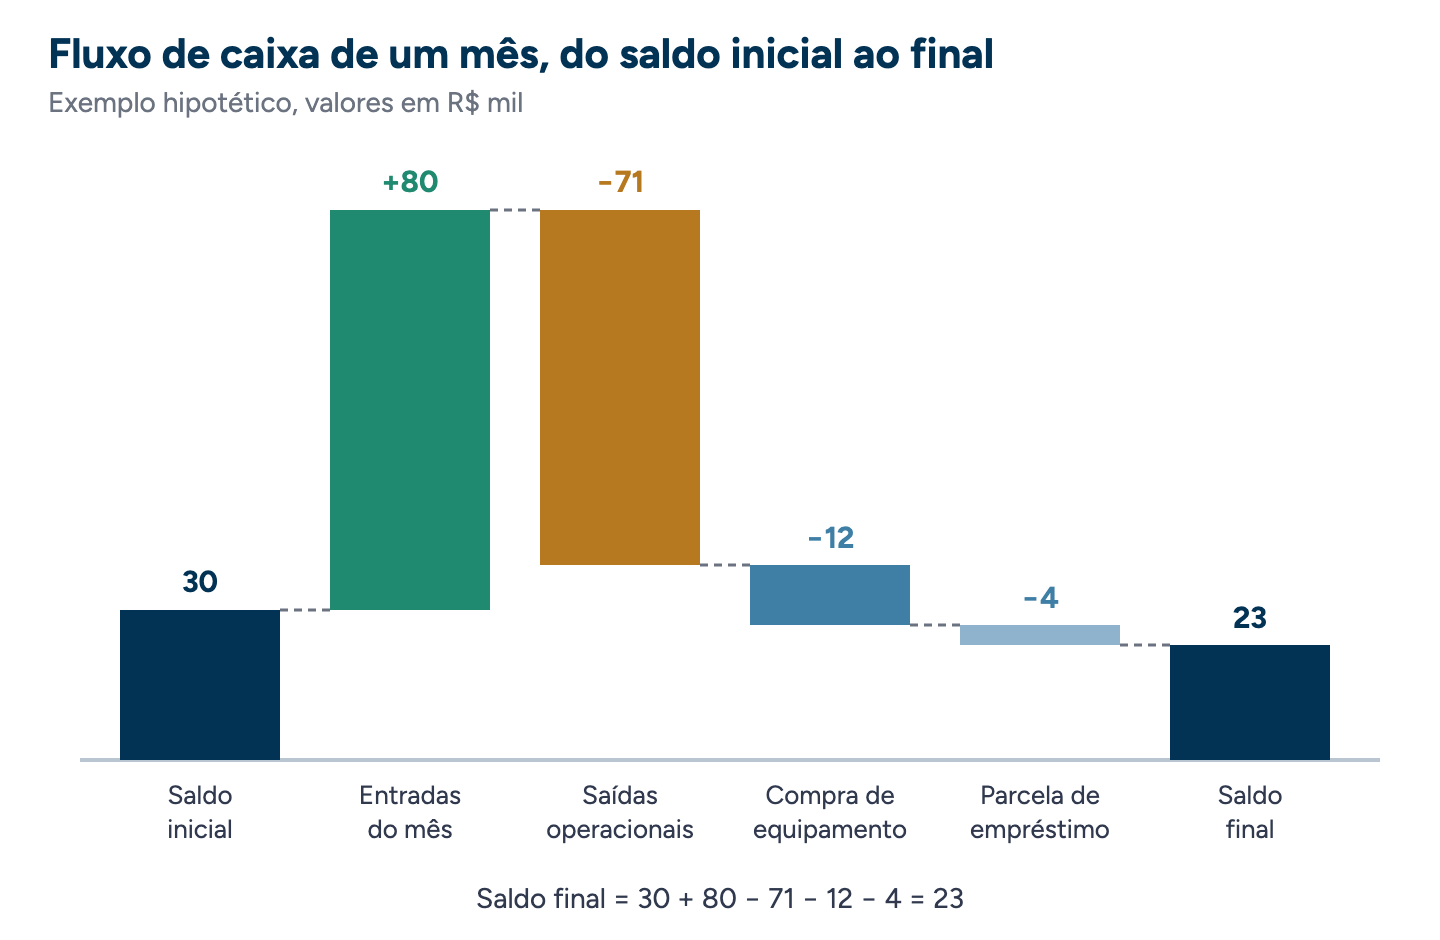
Veja o fluxo de caixa mensal de uma empresa hipotética de comércio. É o mesmo exemplo do gráfico do início, organizado pelo método direto e pelas três atividades.
| Item | R$ |
|---|---|
| Saldo inicial | 30.000 |
| Vendas à vista (Pix, dinheiro, débito) | 45.000 |
| Recebimentos de vendas a prazo (boletos e cartão) | 35.000 |
| Total de entradas operacionais | 80.000 |
| Fornecedores | (32.000) |
| Folha de pagamento e encargos | (22.000) |
| Impostos | (8.000) |
| Aluguel e despesas fixas | (9.000) |
| Total de saídas operacionais | (71.000) |
| Fluxo das atividades operacionais | 9.000 |
| Compra de equipamento | (12.000) |
| Fluxo das atividades de investimento | (12.000) |
| Parcela de empréstimo (principal) | (4.000) |
| Fluxo das atividades de financiamento | (4.000) |
| Variação do caixa no mês | (7.000) |
| Saldo final | 23.000 |
Exemplo hipotético. Valores entre parênteses são saídas. Variação: 9.000 − 12.000 − 4.000 = −7.000. Saldo final: 30.000 − 7.000 = 23.000.
Para usar como modelo, copie as linhas para uma planilha e acrescente uma coluna por dia ou por semana. Assim você enxerga não só o saldo do fim do mês, mas o dia em que ele fica mais baixo.
A operação gerou R$ 9 mil. O saldo caiu pela compra do equipamento à vista e pela parcela do empréstimo. Com a compra parcelada, o mês fecharia positivo.
Fluxo de caixa, DRE e lucro: qual a diferença?
A DRE mostra se a empresa ganhou ou perdeu dinheiro no período, pelo regime de competência: a receita entra quando a venda acontece, mesmo que o cliente pague depois. O fluxo de caixa usa o regime de caixa: só conta o que entrou e saiu da conta.
DRE e lucro
- Receita registrada na data da venda
- Inclui despesas sem saída de dinheiro, como depreciação
- Não inclui compra de equipamento nem pagamento de empréstimo (principal)
- Responde: o negócio dá lucro?
Fluxo de caixa
- Receita registrada na data do recebimento
- Só registra o que mexe no saldo bancário
- Inclui investimentos, empréstimos e retiradas
- Responde: vai ter dinheiro para pagar?
No mesmo mês do exemplo, imagine que a empresa vendeu R$ 90 mil, metade a prazo, e teve R$ 76 mil de custos e despesas, dos quais R$ 5 mil só serão pagos no mês seguinte. O lucro foi de R$ 14 mil, mas o caixa caiu R$ 7 mil. A conciliação abaixo segue a lógica do método indireto.
Do lucro ao caixa operacional
- Lucro do mês (90.000 − 76.000)
- R$ 14.000
- (−) Vendas a prazo ainda não recebidas
- R$ 45.000
- (+) Recebimentos de vendas de meses anteriores
- R$ 35.000
- (+) Despesas do mês ainda não pagas
- R$ 5.000
- Caixa operacional
- R$ 9.000
Do caixa operacional ao saldo
- Caixa operacional
- R$ 9.000
- (−) Compra de equipamento
- R$ 12.000
- (−) Parcela do empréstimo
- R$ 4.000
- Variação do caixa
- −R$ 7.000
Exemplo simplificado, sem depreciação e sem imposto sobre o lucro. Conferência: 14.000 − 45.000 + 35.000 + 5.000 = 9.000; 9.000 − 12.000 − 4.000 = −7.000.
As duas visões se completam. Lucro sem caixa leva a empréstimo caro para pagar contas. Caixa sem lucro pode esconder um negócio que vive de vendas antigas ou de crédito.
Erros comuns no fluxo de caixa
A maior parte dos problemas não vem da fórmula, que é simples, mas da qualidade dos lançamentos. Os erros mais frequentes em pequenas e médias empresas:
- Lançar a venda, não o recebimento. Vendas parceladas no cartão ou no boleto entram no caixa só nas datas de pagamento.
- Misturar contas pessoais e da empresa. Gastos dos sócios distorcem as saídas. Vale separar as despesas pessoais da empresa e registrar retiradas como tal.
- Esquecer despesas anuais e sazonais. 13º salário, férias, IPTU, licenças e seguros chegam todo ano e costumam pegar o caixa de surpresa.
- Ignorar a inadimplência. Supor que todos os clientes pagam em dia superestima as entradas.
- Atualizar só no fim do mês. Quando o furo aparece, já não há tempo para negociar.
- Olhar só o saldo final. O mês pode fechar positivo e ter dias no vermelho no meio.
Manter o fluxo de caixa em dia exige disciplina diária: baixar recebimentos, lançar pagamentos, conciliar extratos e revisar a projeção. É a rotina que fica para depois quando o dono está ocupado vendendo.
Quer um fluxo de caixa atualizado sem gastar suas horas com planilha?
A Finanter cuida da rotina financeira da sua empresa: lançamentos, conciliação bancária e relatórios de caixa prontos para você decidir com antecedência.
Agende uma conversaPerguntas frequentes sobre fluxo de caixa
O que é fluxo de caixa de forma simples?
É o controle do dinheiro que entra e sai da empresa, data a data, com o saldo resultante. Ele mostra se haverá recursos para pagar as contas nos vencimentos.
Quais são os tipos de fluxo de caixa?
Por atividade: operacional, de investimento e de financiamento. Por período: realizado e projetado. Por apresentação: método direto e indireto. O fluxo de caixa livre é o operacional menos os investimentos.
Qual a diferença entre fluxo de caixa e DRE?
A DRE mede o lucro pelo regime de competência. O fluxo de caixa mede o dinheiro efetivamente recebido e pago. Uma empresa pode ter lucro e caixa negativo no mesmo mês.
Toda empresa é obrigada a fazer fluxo de caixa?
A Demonstração dos Fluxos de Caixa é exigida pela Lei nº 6.404/76, que dispensa a companhia fechada com patrimônio líquido inferior a R$ 2 milhões. Já o fluxo de caixa gerencial não é obrigação legal, mas é a base de qualquer gestão financeira.
Com que frequência devo atualizar o fluxo de caixa?
Os lançamentos devem ser feitos diariamente ou, no mínimo, toda semana. A análise do saldo projetado também deve ser semanal, para dar tempo de agir antes de um aperto.
Fontes
- Comitê de Pronunciamentos Contábeis — CPC 03 (R2): Demonstração dos Fluxos de Caixa
- Comitê de Pronunciamentos Contábeis — texto integral do CPC 03 (R2), itens 6, 7 e 18 a 20A: definições, atividades e métodos direto e indireto
- Planalto — Lei nº 6.404/1976, art. 176, inciso IV e § 6º, e art. 188, inciso I: obrigatoriedade e estrutura da DFC